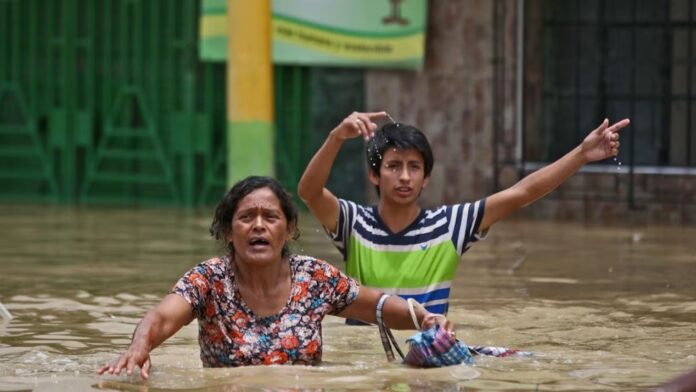

Lima y el norte del Perú concentran el 89% de los adultos identificados en zonas de amenaza muy alta e inminente ante posibles inundaciones asociadas al Fenómeno El Niño. Así lo revela un estudio geoespacial de Equifax – Infocorp, que identificó a 1.620.777 personas mayores de edad residentes en estas áreas de la costa peruana, bajo un escenario climático extraordinario.
Para desarrollar el estudio, Equifax combinó información hidrológica, topográfica e histórica con datos de ubicación residencial e información crediticia. El análisis también revela que el 61% de los adultos identificados está bancarizado, por lo que una eventual inundación podría generar dificultades de pago entre quienes mantienen deudas y ven afectados sus ingresos.
“Una inundación puede afectar a una familia incluso si su vivienda no resulta dañada. Basta con que se interrumpa su trabajo, cierre temporalmente el negocio del que depende o aumenten sus gastos para que el presupuesto del hogar se vea comprometido. Este análisis nos ayuda a identificar dónde se concentra la población que podría enfrentar estas dificultades y por qué es importante anticiparse a sus posibles consecuencias económicas”, explicó Carolina Arias, gerente de Data & Analítica de Equifax – Infocorp.
¿Dónde viven los peruanos más expuestos a inundaciones?
Según el estudio de Equifax, Lima concentra el 53% de los adultos que viven en zonas de amenaza muy alta e inminente por inundaciones. Le sigue el norte del país con el 36% y el sur con el 11%.
En el norte, que comprende Tumbes, Piura, Lambayeque, La Libertad y Áncash, los departamentos con mayor cantidad de personas expuestas son Lambayeque y Piura. En el sur, Ica reúne la mayor cantidad de adultos que viven en estas zonas.
El informe también señala que el 6,70% del territorio evaluado de Lima presenta los niveles más elevados de amenaza por inundaciones. En el norte, esta proporción alcanza el 5,24%, mientras que en el sur llega al 1,66%.
Aunque estas zonas representan una parte pequeña del territorio analizado, pueden albergar numerosas viviendas y negocios. Por eso, una inundación en áreas muy pobladas podría afectar a muchas familias, incluso si no alcanza a toda una región.
Cuando las inundaciones afectan el bolsillo familiar
Una inundación puede generar gastos que una familia no tenía previstos, como reparar su vivienda o reponer bienes dañados. A esto se suma la posibilidad de perder días de trabajo o cerrar temporalmente un negocio, lo que reduce el dinero disponible para cubrir las necesidades del hogar.
En el norte del país, uno de cada cuatro usuarios bancarizados (25,2%) vive en zonas de amenaza muy alta o inminente por inundaciones. Este porcentaje corresponde al conjunto de Tumbes, Piura, Lambayeque, La Libertad y Áncash, y no significa que todos los usuarios identificados tengan deudas vigentes.
Si una emergencia obliga a una familia a destinar parte de su presupuesto a reparaciones o gastos urgentes, podría disponer de menos dinero para pagar sus créditos. Sin embargo, vivir en una zona de amenaza no significa que necesariamente sufrirá daños o tendrá problemas para pagar sus deudas.
“Si una familia prevé dificultades para pagar sus créditos debido a una emergencia, lo recomendable es comunicarse cuanto antes con su entidad financiera y consultar qué alternativas tiene disponibles. También es importante revisar las obligaciones pendientes y sus fechas de vencimiento para tomar decisiones con información clara y evitar que los atrasos se acumulen”, añadió Carolina Arias.
¿Cómo cuidar las finanzas del hogar ante una inundación?
Después de una inundación, las familias pueden enfrentar gastos imprevistos por reparaciones, pérdida de bienes o interrupciones en sus ingresos. Ante estas situaciones, Equifax comparte algunas recomendaciones para cuidar las finanzas del hogar:
- Priorizar los gastos esenciales. Revisar el presupuesto familiar e identificar los recursos necesarios para alimentación, vivienda, salud y transporte, especialmente si los ingresos disminuyen.
- Revisar las deudas pendientes. Tener claros los montos y las fechas de vencimiento de créditos y tarjetas para organizar los pagos y evitar atrasos.
- Consultar con la entidad financiera. Si una emergencia afecta la capacidad de pago, comunicarse oportunamente para conocer las alternativas disponibles, sus condiciones y posibles costos.
- Mantenerse informado sobre el historial crediticio. Consultar el Reporte de Crédito Infocorp para revisar las obligaciones financieras y no financieras registradas y hacer seguimiento de la situación crediticia personal.